
Los requisitos para una hipoteca giran alrededor de una pregunta: ¿podrás devolver el préstamo sin comprometer tu economía? El banco revisará tus ingresos, deudas, ahorro y la vivienda que quieres comprar. Tener un buen sueldo ayuda, pero no basta si ya dedicas una parte importante a otros pagos.
No existe una nómina mínima ni una antigüedad laboral que aseguren la aprobación en todos los bancos. La ley obliga a evaluar tu capacidad de pago; cada entidad aplica además sus propios criterios. Preparar la solicitud te permite detectar qué necesitas mejorar antes de comprometerte con una compra.
Importa cuánto ingresas y con qué regularidad. Un contrato indefinido puede facilitar el análisis, aunque no garantiza la concesión. Si tienes contratos temporales o trabajas por cuenta propia, tu trayectoria y la continuidad de los ingresos ayudan a explicar tu situación.
El Banco de España señala que las entidades suelen manejar una referencia de endeudamiento del 30–35 % de los ingresos. Es una orientación, no un límite legal universal: deben valorar también tus gastos familiares. Incluye la futura hipoteca y las cuotas del coche, préstamos y tarjetas.
Por ejemplo, con 2.800 euros netos mensuales, un 35 % serían 980 euros. Si ya pagas 230 por un préstamo, quedarían 750 para la hipoteca dentro de ese supuesto. Comprueba cuánto conservarías para alimentación, suministros, imprevistos y ahorro.
La financiación habitual suele situarse alrededor del 80 % del valor de tasación, aunque existen ofertas y programas con otros porcentajes. Pregunta sobre qué importe se calcula la financiación de tu operación. Una tasación inferior al precio puede aumentar el dinero que necesitas aportar.
Separa la parte del precio que no financia el banco de los impuestos y gastos de la compra. Los gastos en la compra de una vivienda no son todos gastos de constitución de la hipoteca. Pide el desglose de ambos conceptos y conserva un colchón para después de la mudanza.
Pide a cada entidad su lista actualizada. Como referencia, estos documentos permiten acreditar distintas partes de la solicitud; no constituyen un listado obligatorio idéntico para todos los bancos.
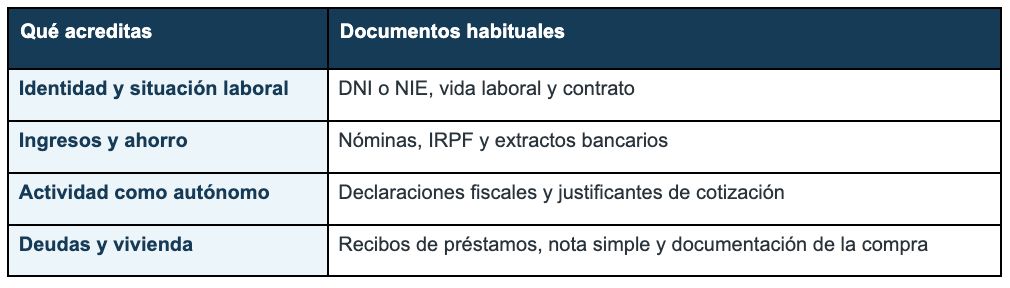
Entrega información coherente y actualizada. Si trabajas como autónomo, explica la estacionalidad: un trimestre flojo no cuenta toda la historia, pero una facturación alta tampoco equivale al dinero que te queda tras pagar gastos. El banco puede pedir justificantes adicionales según tu actividad.
Antes de firmar unas arras, solicita un estudio inicial de financiación y entiende qué cantidades arriesgarías si la operación no continúa. La diferencia entre arras penales y confirmatorias importa porque sus efectos no son iguales. Si necesitas condicionar la compra a obtener financiación, debe quedar expresamente acordado.
Compara ofertas con el mismo importe y plazo. Además del interés, revisa la TAE, las comisiones y el coste de los productos asociados. Valorar los tipos de hipoteca te ayudará a entender cómo podría cambiar la cuota. Una simulación comercial todavía no equivale a una oferta vinculante.
Cuando recibas la FEIN, tendrás las condiciones personalizadas. La normativa estatal prevé una antelación mínima de diez días naturales antes de la firma, sin perjuicio de plazos autonómicos superiores. Aprovecha el asesoramiento notarial previo para resolver las dudas sobre lo que vas a contratar.
Estas dudas ayudan a interpretar la respuesta del banco y a valorar qué pasos dar si tu situación todavía no encaja.
Sí, puede ser posible, aunque dependerá del estudio de la entidad. Un autónomo o una persona con contratos temporales puede demostrar continuidad de ingresos mediante su historial laboral, fiscal y bancario. Reúne varios periodos que expliquen tu situación y pregunta qué considera suficiente ese banco. No hay una antigüedad concreta que obligue a todas las entidades a aprobarte.
No es obligatorio en todas las operaciones. Algunas entidades pueden pedir garantías adicionales, pero tener un avalista no sustituye la evaluación de tu capacidad de pago. Esa persona puede asumir obligaciones importantes si tú incumples. Antes de aceptarlo, ambos debéis conocer el alcance, la duración y las condiciones del aval, sin tratarlo como un trámite para completar papeles.
No implican una denegación automática, pero sus cuotas reducen el margen para asumir la hipoteca. La entidad puede consultar tus riesgos en la CIRBE, que no es un registro de morosos. Revisa tus obligaciones y si los datos son correctos. Cancelar una deuda puede mejorar el presupuesto mensual, aunque también consume ahorro: conviene valorar ambos efectos antes de decidir.
Puedes revisar tu presupuesto, ampliar el periodo de ahorro o estudiar programas públicos si cumples sus condiciones. En Gradual Homes también puedes valorar nuestro alquiler con derecho a compra, sujeto a la validación del perfil y la vivienda. Permite preparar la compra mientras vives de alquiler, pero la futura hipoteca seguirá dependiendo del banco; no elimina ese estudio ni lo garantiza.
Cuéntanos tu situación y veremos si Gradual Homes puede encajar en tu camino hacia la compra.

Conoce más sobre Gradual
Si te interesa ser propietario de tu casa, déjanos tus datos y te contactaremos


